- Es un producto de ahorro para la jubilación: el dinero queda, en general, inmovilizado hasta entonces.
- Lo aportado reduce tu base imponible del IRPF, con un límite general de 1.500 € al año en planes individuales.
- Al rescatar, el dinero tributa como rendimiento del trabajo: la ventaja fiscal es sobre todo un aplazamiento del impuesto.
- Se puede rescatar antes en casos tasados (paro de larga duración, enfermedad grave…) y las aportaciones con más de 10 años de antigüedad.
Índice del artículo
Cada mes de diciembre llegan los anuncios: «Aporta a tu plan de pensiones y ahorra en tu declaración». Es verdad que tienen una ventaja fiscal, pero también reglas que conviene entender antes de meter un euro: el dinero queda atado durante muchos años y, al final, también paga impuestos. Vamos a verlo con calma. Es información general y no una recomendación: cada situación personal es distinta.
#Qué es un plan de pensiones
Es un producto de ahorro a largo plazo pensado para complementar la pensión pública en la jubilación. El dinero que aportas lo invierte una gestora según la política del plan (más conservadora, con más bonos, o más dinámica, con más acciones).
Hay tres grandes tipos:
| Tipo | Quién lo promueve |
|---|---|
| Individual | Lo contratas tú con un banco o una gestora |
| De empleo | Lo promueve tu empresa para su plantilla, a veces con aportaciones de la propia empresa |
| Asociado | Lo promueve una asociación o colectivo para sus miembros |
#La ventaja fiscal al aportar
Lo que aportas a un plan de pensiones se resta de tu base imponible general del IRPF, con ciertos límites. En la práctica, Hacienda te «devuelve» en la declaración un porcentaje de lo aportado igual a tu tipo marginal.
- El límite general para planes individuales es de 1.500 € al año.
- Ese límite puede ampliarse con contribuciones de la empresa a planes de empleo, y los autónomos pueden aportar algo más a través de planes de empleo simplificados, dentro de los límites legales.
- La reducción no puede superar el 30 % de tus rendimientos del trabajo y de actividades económicas.
Ejemplo ilustrativo: si tu tipo marginal es del 30 % y aportas 1.000 €, tu declaración será unos 300 € más favorable ese año. Si tu tipo marginal es bajo, el ahorro también lo es.
#La otra cara: cómo tributa al rescatar
Aquí está lo que muchos anuncios no cuentan: cuando sacas el dinero, todo lo que recibes (lo que aportaste y lo que ganó) tributa como rendimiento del trabajo, sumándose a tus otros ingresos de ese año en la base general.
Por eso la ventaja fiscal es, sobre todo, un aplazamiento del impuesto. Tiene sentido especialmente si en la jubilación tu tipo de IRPF va a ser menor que mientras trabajas. Y cómo rescates importa:
- Todo de golpe (capital): puede disparar tu IRPF de ese año.
- En forma de renta o repartido en varios años: suele suavizar la tributación.
- Las aportaciones anteriores a 2007 tienen un tratamiento especial con una reducción del 40 % si se rescatan en forma de capital, con condiciones.
#¿Cuándo puedes sacar el dinero?
Un plan de pensiones es poco líquido. En general, el dinero solo se puede recuperar en estos casos:
- Jubilación.
- Incapacidad permanente, fallecimiento (lo cobran los beneficiarios) o dependencia severa o gran dependencia.
- Desempleo de larga duración y enfermedad grave, en las condiciones que marca la ley.
- Aportaciones con más de 10 años de antigüedad: desde 2025 se pueden rescatar.
No es un sustituto del fondo de emergencia. Si necesitas el dinero por un imprevisto normal, no podrás sacarlo. Primero, siempre, tu colchón de emergencia.
#Comisiones: el factor silencioso
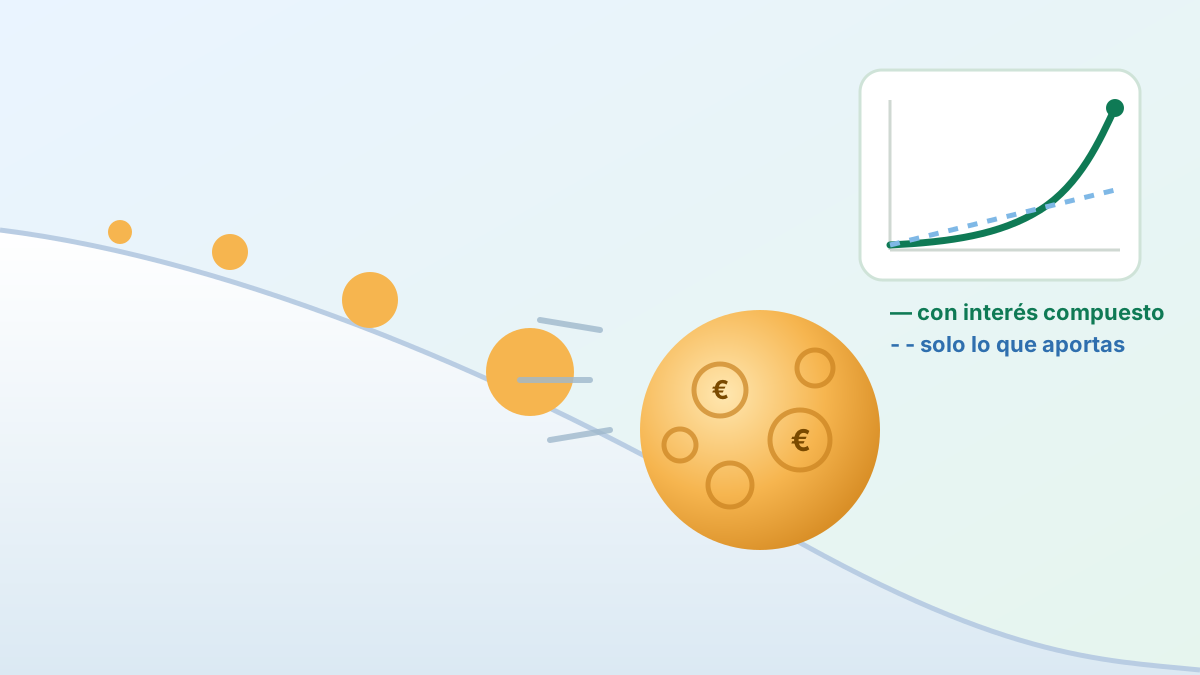
Los planes de pensiones tienen comisiones de gestión y depósito con límites máximos legales, pero entre unos planes y otros puede haber diferencias importantes. Como el dinero está invertido durante décadas, un punto de comisión anual puede suponer miles de euros al final. Mira el efecto en el gráfico de comisiones e interés compuesto.
Antes de contratar, revisa en el documento de datos fundamentales: la política de inversión, el nivel de riesgo, las comisiones y la rentabilidad histórica en plazos largos (sin olvidar que no garantiza la futura).
Puedes cambiar de plan sin pagar impuestos mediante un traspaso a otro plan de otra entidad. Si el tuyo es caro, es una opción a valorar.
#¿Para quién puede tener sentido?
| Puede encajar más si… | Puede encajar menos si… |
|---|---|
| Tienes un tipo marginal de IRPF alto | Tienes ingresos bajos (poco ahorro fiscal) |
| Ya tienes colchón y otros ahorros flexibles | Aún no tienes fondo de emergencia |
| Tu empresa aporta a un plan de empleo | Puedes necesitar el dinero antes de 10 años |
| Esperas tributar menos en la jubilación | El plan tiene comisiones altas |
#En resumen
Un plan de pensiones ofrece una ventaja fiscal al aportar a cambio de inmovilizar el dinero y tributar al rescatar. Puede ser una herramienta útil en ciertos casos, pero no es para todo el mundo ni para el primer euro que ahorras. Antes, colchón, deudas fuera y una visión clara de tu plazo.
Revisa tu base en Mi plan y aprende cómo tributan tus ahorros en esta guía de impuestos.
Preguntas frecuentes
¿Cuánto se puede aportar a un plan de pensiones al año?
El límite general para planes individuales es de 1.500 € al año. Puede ampliarse con contribuciones de la empresa a planes de empleo y, en el caso de autónomos, mediante planes de empleo simplificados, dentro de los límites que marca la ley.
¿Cuándo se puede sacar el dinero de un plan de pensiones?
En la jubilación y en supuestos excepcionales como incapacidad, fallecimiento, dependencia, desempleo de larga duración o enfermedad grave. Además, desde 2025 pueden rescatarse las aportaciones que tengan al menos diez años de antigüedad.
¿Cómo tributa el rescate de un plan de pensiones?
Como rendimiento del trabajo, en la base general del IRPF, sumándose a tus otros ingresos de ese año. Por eso conviene planificar cómo y cuándo rescatar: no es lo mismo sacarlo todo de golpe que en varios años.
¿Interesa un plan de pensiones a un joven?
Depende. Su ventaja principal es fiscal y mayor cuanto más alto es tu tipo marginal de IRPF; con ingresos bajos el ahorro fiscal es pequeño y el dinero queda inmovilizado muchos años. Para muchos jóvenes es prioritario antes tener colchón y flexibilidad.
¿Se puede cambiar un plan de pensiones de entidad?
Sí. Puedes traspasar tu plan a otro plan de otra entidad sin coste fiscal. Es una forma de buscar menores comisiones o una estrategia de inversión diferente.

Proyecto independiente de educación financiera para quien empieza desde cero. Escribimos con fuentes oficiales, ejemplos en euros y sin vender productos. No prestamos asesoramiento financiero: este contenido es educativo. Más sobre el proyecto.
Contenido educativo y general, no asesoramiento financiero ni fiscal. Invertir conlleva riesgo de pérdida. Lee el aviso de riesgos.