- Ambos permiten comprar cientos o miles de empresas de una vez y suelen tener costes bajos.
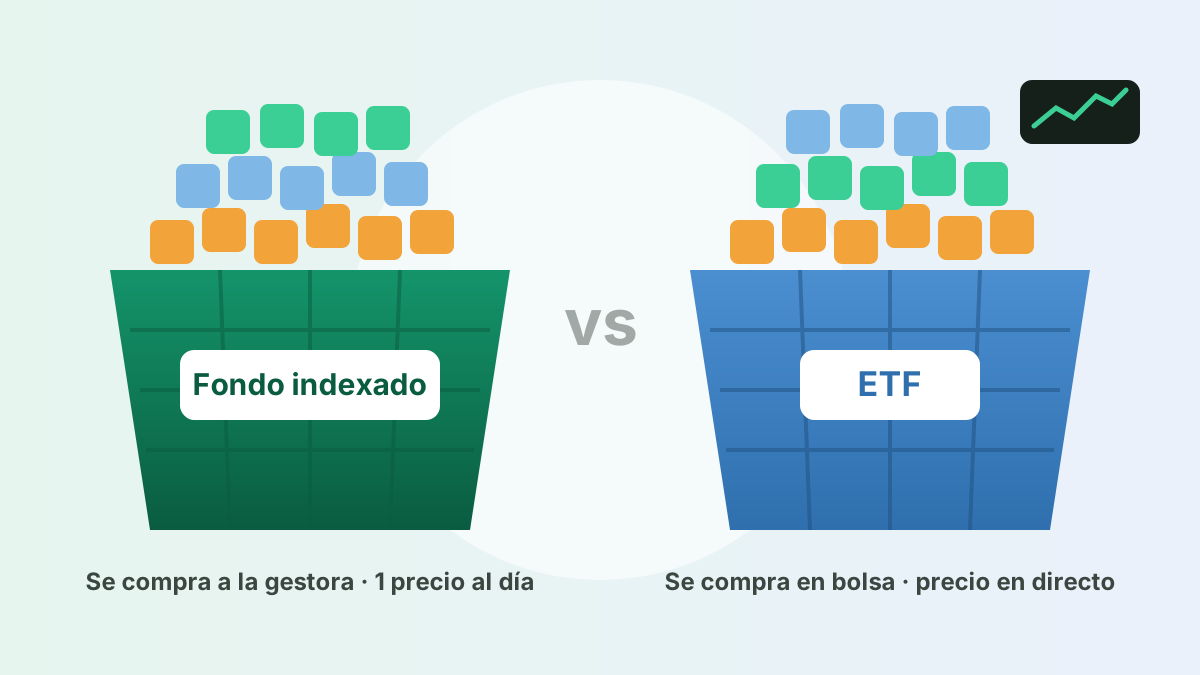
- El fondo indexado se compra a la gestora y tiene un precio al día; el ETF cotiza en bolsa y su precio cambia al momento.
- En España, los fondos permiten traspasos sin pagar impuestos; los ETF, en general, no.
- Lo que más importa al comparar: qué índice replica, los gastos corrientes y las comisiones de compra y custodia.
Índice del artículo
Cuando empiezas a leer sobre inversión, enseguida aparecen dos términos: fondos indexados y ETF. Se presentan como la forma sencilla y barata de invertir a largo plazo, y las dos cosas son, en esencia, lo mismo: una cesta con muchas empresas que intenta copiar a un mercado. Pero se compran de forma distinta, cuestan distinto y en España tributan distinto.
Vamos a verlo paso a paso. No vamos a recomendarte ningún producto concreto, sino a explicarte qué mirar para que puedas comparar por tu cuenta.
#Primero: qué es un índice
Un índice es una lista de empresas que sirve para medir cómo va un mercado. Por ejemplo, un índice puede agrupar a las mayores empresas de España, de Europa, de Estados Unidos o de todo el mundo. Cada empresa pesa más o menos según su tamaño.
Los índices no se pueden comprar directamente. Lo que sí puedes comprar son productos que copian ese índice: compran las mismas empresas en las mismas proporciones. A eso se le llama inversión indexada o pasiva, porque no intenta adivinar qué empresas subirán más, sino quedarse con el resultado del mercado en conjunto.
¿Por qué es popular? Porque es barata (no hay un equipo eligiendo empresas), está muy diversificada y numerosos estudios muestran que, a largo plazo, la mayoría de fondos que intentan batir al mercado no lo consiguen después de costes.
#Qué es un fondo indexado
Es un fondo de inversión (un patrimonio común de muchos inversores gestionado por una gestora) cuyo objetivo es replicar un índice. Características clave:
- Se compra y se vende a través de la gestora o de una comercializadora (un banco, un bróker o una plataforma de fondos), no en bolsa.
- Tiene un solo precio al día, llamado valor liquidativo, que se calcula al cierre del mercado.
- Suele permitir aportaciones pequeñas y periódicas, a veces desde muy pocos euros, y a menudo sin comisión por cada compra.
- En España permite traspasos entre fondos sin pagar impuestos hasta que vendas definitivamente.
#Qué es un ETF
ETF significa Exchange Traded Fund: fondo cotizado. Es también un fondo que normalmente replica un índice, pero se compra y vende en bolsa, como una acción.
- Se opera a través de un bróker con cuenta de valores.
- Su precio cambia en tiempo real mientras la bolsa está abierta.
- Cada compra o venta puede tener comisión, y se compran participaciones enteras salvo que tu bróker permita fracciones.
- A menudo tiene gastos anuales muy bajos.
- En España, en general, no permite traspasos sin tributar: si vendes uno para comprar otro, pagas impuestos por la ganancia.
#Diferencias, cara a cara
| Fondo indexado | ETF | |
|---|---|---|
| Dónde se compra | Gestora o comercializadora | En bolsa, a través de un bróker |
| Precio | Uno al día (valor liquidativo) | En tiempo real |
| Aportación mínima | A menudo baja | El precio de una participación (o fracción si se permite) |
| Comisión por compra | Habitualmente ninguna | Depende del bróker |
| Gastos anuales (TER) | Bajos | Bajos, a veces más |
| Traspasos sin tributar (España) | Sí | En general, no |
| Aportaciones automáticas | Muy cómodo | Depende del bróker |
| Riesgo de mercado | El mismo si replican el mismo índice: sube y baja con él | |
Con poco dinero, lo decisivo suele ser la comisión por cada compra. Si aportas 50 € al mes y cada compra te cuesta 1 €, pierdes un 2 % de golpe en cada aportación. Repasa el gráfico de cuánto se lleva la comisión según el tamaño de la compra.
#Los costes que tienes que mirar
Al comparar cualquier fondo o ETF, revisa estos cuatro costes:
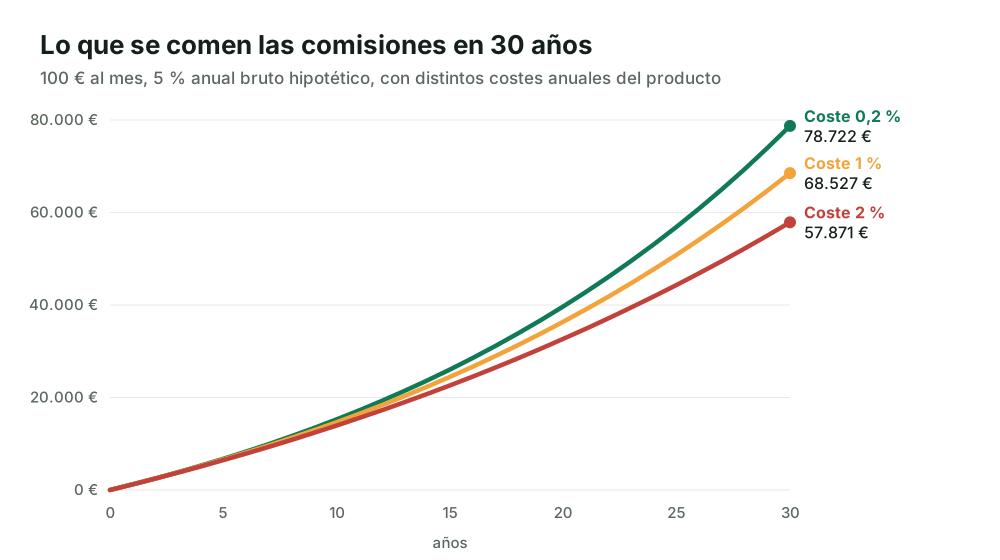
- Gastos corrientes (TER): el coste anual del producto. En 30 años, la diferencia entre un 0,2 % y un 2 % puede ser enorme.
- Comisión de compra y venta: lo que te cobra el intermediario por cada operación.
- Comisión de custodia: algunos brókeres cobran por guardar tus valores.
- Diferencia de cambio: si compras en otra divisa, el cambio también puede tener un coste.
#Acumulación o distribución
Las empresas reparten parte de sus beneficios como dividendos. Un fondo o ETF puede hacer dos cosas con ellos:
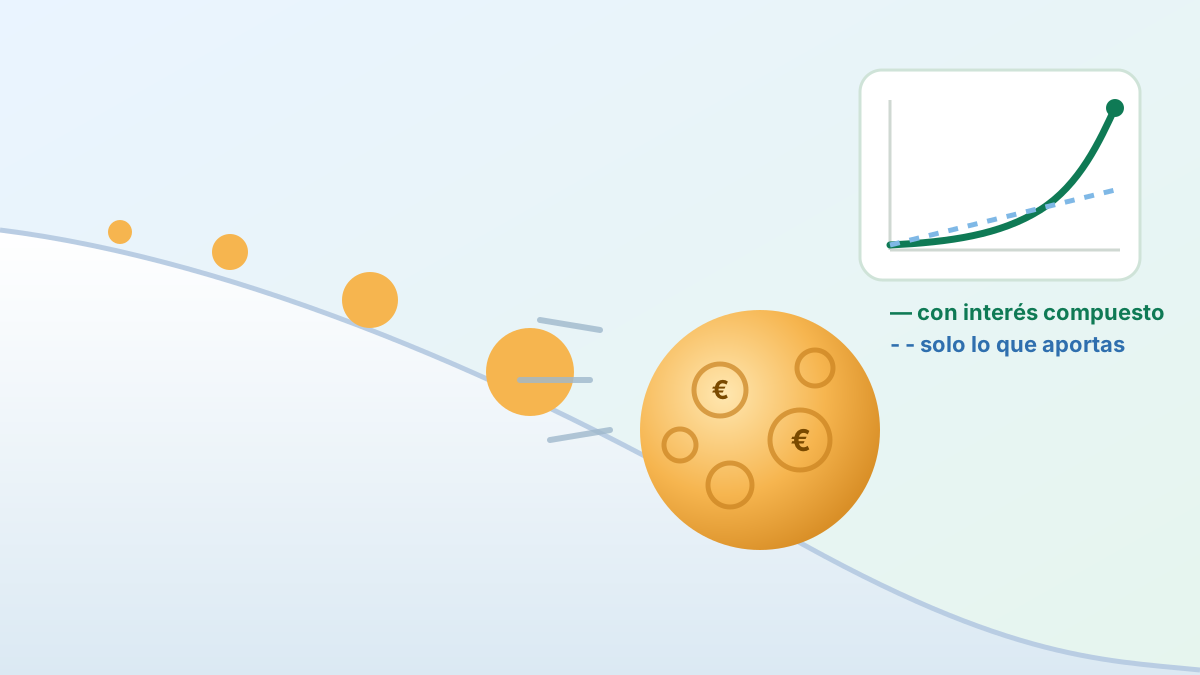
- Acumulación (Acc): los reinvierte automáticamente. No cobras nada y no tributas hasta que vendas. Aprovecha mejor el interés compuesto.
- Distribución (Dist): te los paga periódicamente. En España tributan como rendimientos del ahorro cuando los cobras.
#Qué mirar antes de elegir (checklist)
- ¿Qué índice replica? No es lo mismo un índice de un solo país que uno mundial. Cuantas más empresas y regiones, más diversificación.
- Gastos corrientes y comisiones de compra, venta y custodia.
- Acumulación o distribución.
- Divisa en la que cotiza y si cubre o no el riesgo de cambio.
- Tamaño y antigüedad del producto: los muy pequeños o recientes tienen más riesgo de cerrarse.
- Error de seguimiento: cuánto se desvía del índice que copia.
- Que sea un producto UCITS (normativa europea) y esté registrado en la CNMV para su comercialización en España.
- El documento de datos fundamentales (DFI o KID): resume objetivo, riesgo (escala del 1 al 7) y costes.
Que algo sea «indexado» no lo hace seguro. Un fondo indexado de acciones puede caer un 30 % o más en una mala racha del mercado. Solo tiene sentido para dinero que no vayas a necesitar en muchos años y después de tener tu fondo de emergencia.
#Fiscalidad en España, en breve
Tienes la guía completa en impuestos de tus ahorros e inversiones. Al vender con ganancias, tanto en fondos como en ETF, tributas en la renta como rendimiento del ahorro (del 19 % al 30 % según el importe). La gran diferencia es que, con los fondos de inversión, puedes pasar tu dinero de un fondo a otro mediante traspaso sin pagar impuestos en ese momento: el impuesto se pospone hasta que vendas definitivamente. Con los ETF, en general, cambiar de producto implica vender y tributar. Si tienes dudas sobre tu caso, consulta a la Agencia Tributaria o a un asesor fiscal.
#En resumen
Fondos indexados y ETF son dos envoltorios para la misma idea: invertir en muchas empresas a la vez, con costes bajos, siguiendo a un mercado. El fondo indexado gana en comodidad para aportaciones pequeñas y en fiscalidad española gracias a los traspasos; el ETF gana en flexibilidad y, a veces, en coste anual. Elige según cómo vas a invertir, compara costes y entiende siempre qué estás comprando.
Antes de decidir nada, comprueba que tu base está en orden con Mi plan.
Preguntas frecuentes
¿Qué es mejor, un fondo indexado o un ETF?
Depende de cómo vayas a invertir. Los fondos indexados permiten aportaciones pequeñas y traspasos sin tributar en España; los ETF dan más flexibilidad para comprar y vender en bolsa y a veces tienen gastos anuales menores, pero cada compra puede tener comisión. No hay una opción mejor para todo el mundo.
¿Un fondo indexado puede perder dinero?
Sí. Un fondo indexado de acciones sube y baja con el mercado que copia. Diversificar reduce el riesgo de que una sola empresa te arruine, pero no elimina las caídas del mercado en conjunto.
¿Qué significa acumulación y distribución?
Un producto de acumulación (Acc) reinvierte automáticamente los dividendos que cobran las empresas. Uno de distribución (Dist) te los paga, y en España tributan en la renta cuando los cobras. Para aprovechar el interés compuesto, muchos inversores a largo plazo prefieren la acumulación.
¿Qué es el TER o gastos corrientes?
Es el coste anual de mantener el fondo o ETF, expresado en porcentaje. No lo pagas aparte: se descuenta poco a poco del valor del producto. Lo encontrarás en el documento de datos fundamentales.
¿Qué es un índice?
Una lista de empresas que representa a un mercado, como las mayores empresas de un país o del mundo. Un fondo indexado o un ETF compra esas empresas en las mismas proporciones para obtener un resultado parecido al del índice.

Proyecto independiente de educación financiera para quien empieza desde cero. Escribimos con fuentes oficiales, ejemplos en euros y sin vender productos. No prestamos asesoramiento financiero: este contenido es educativo. Más sobre el proyecto.
Contenido educativo y general, no asesoramiento financiero ni fiscal. Invertir conlleva riesgo de pérdida. Lee el aviso de riesgos.