- Interés compuesto = ganar intereses también sobre los intereses que ya has ganado.
- Su efecto es pequeño al principio y enorme con los años: el tiempo es su ingrediente principal.
- Regla del 72: divide 72 entre la rentabilidad anual y sabrás cuántos años tarda en duplicarse tu dinero.
- Las comisiones y la inflación también se componen, pero en tu contra.
Índice del artículo
Si metes 1.000 € en algo que rinde un 5 % al año, el primer año ganas 50 €. El segundo no ganas otros 50 €, sino 52,50 €, porque ahora el 5 % se calcula sobre 1.050 €. Esa pequeña diferencia, repetida año tras año, es el interés compuesto. Y con tiempo suficiente, deja de ser pequeña.
#Qué es el interés compuesto
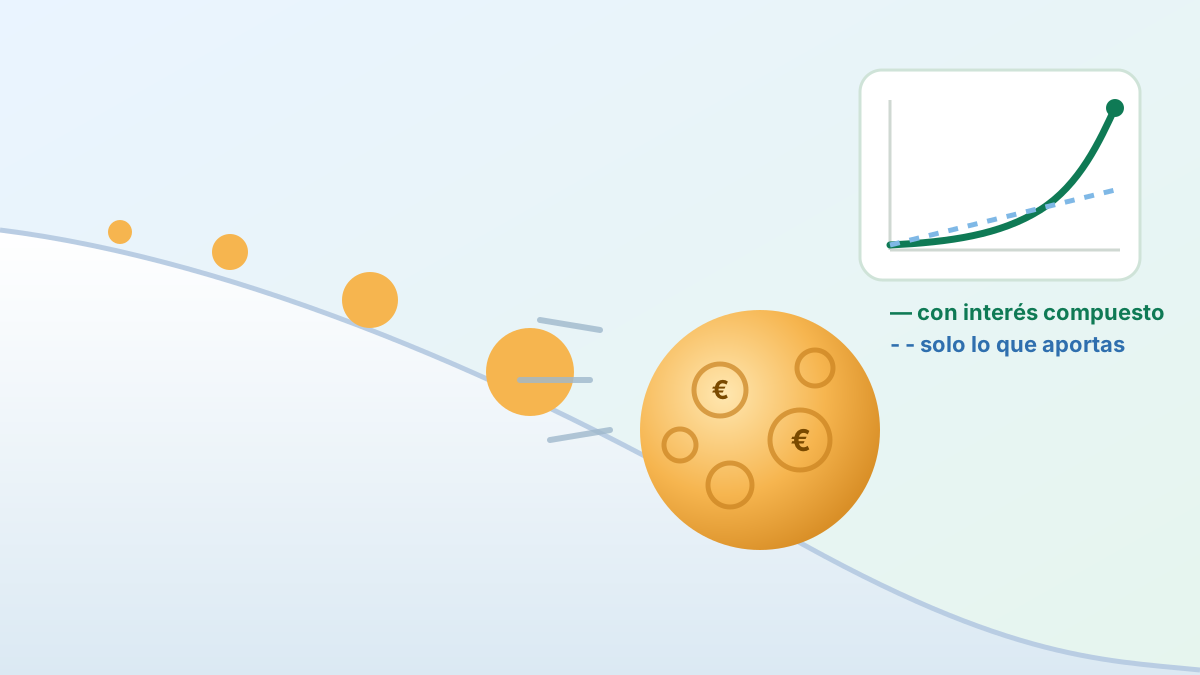
Es el efecto de reinvertir las ganancias: los intereses que obtienes se suman a tu dinero y, a partir de entonces, también generan intereses. Es como una bola de nieve que rueda cuesta abajo: cuanto más grande es, más nieve recoge en cada vuelta.
Su opuesto es el interés simple, en el que siempre ganas sobre la cantidad inicial porque te llevas los intereses en lugar de reinvertirlos.
| 1.000 € al 5 % anual | Interés ganado ese año | Total acumulado |
|---|---|---|
| Año 1 | 50,00 € | 1.050,00 € |
| Año 2 | 52,50 € | 1.102,50 € |
| Año 3 | 55,12 € | 1.157,62 € |
| Año 10 | 77,57 € | 1.628,89 € |
| Año 20 | 126,35 € | 2.653,30 € |
| Año 30 | 205,81 € | 4.321,94 € |
Fíjate: en el año 30 ganas en un solo año más de cuatro veces lo que ganaste el primero, sin haber añadido ni un euro. Con interés simple, a los 30 años tendrías 2.500 €; con compuesto, 4.322 €.
#La fórmula (sin miedo)
Capital final = Capital inicial × (1 + r)n
- r es la rentabilidad por periodo en tanto por uno (un 5 % es 0,05).
- n es el número de periodos (años, si r es anual).
Ejemplo: 1.000 × 1,0510 = 1.000 × 1,6289 ≈ 1.628,89 €. Puedes hacerlo en cualquier calculadora con la tecla xy.
Cuando además aportas dinero cada mes, el cálculo se complica un poco (cada aportación crece durante un tiempo distinto), pero la idea es la misma. Para eso están los gráficos de abajo y la simulación de Mi plan.
#La regla del 72: cuánto tarda en duplicarse
Un atajo mental muy útil: divide 72 entre la rentabilidad anual y obtendrás, aproximadamente, los años que tarda tu dinero en duplicarse.
| Rentabilidad anual | Regla del 72 | Cálculo exacto |
|---|---|---|
| 2 % | 36 años | 35,0 años |
| 5 % | 14,4 años | 14,2 años |
| 7 % | 10,3 años | 10,2 años |
| 10 % | 7,2 años | 7,3 años |
La regla también funciona al revés y para cosas malas: con una inflación del 3 %, los precios se duplican en unos 24 años. Y una deuda al 18 % se duplica en solo 4.
#El caso real: aportar cada mes
Casi nadie empieza con una gran cantidad. Lo habitual es ir aportando poco a poco. Este gráfico muestra qué pasa si aportas 100 € al mes durante 40 años con distintas rentabilidades medias hipotéticas:
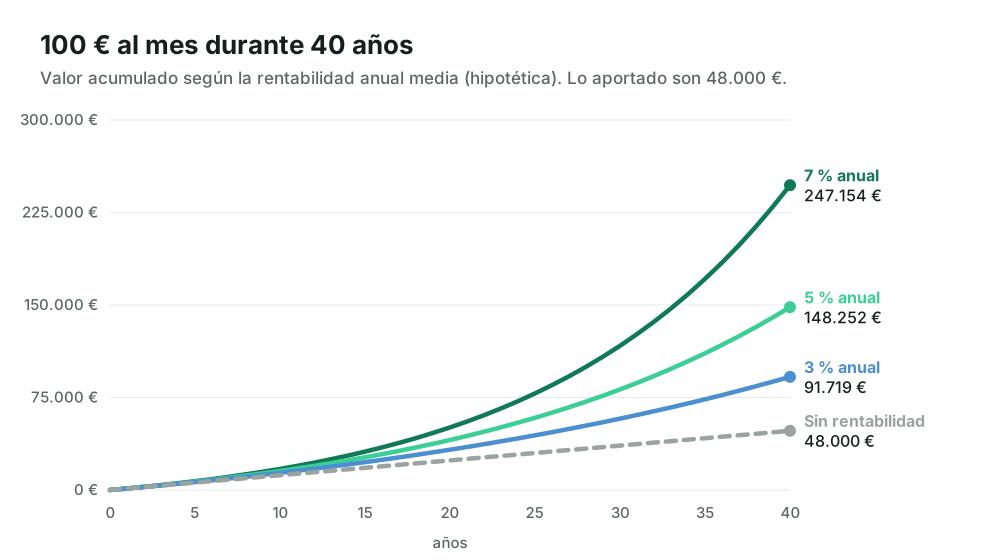
Dos cosas llaman la atención:
- Durante los primeros años, las líneas casi se tocan: al principio, lo que importa es lo que aportas.
- En la segunda mitad, las curvas se separan muchísimo: ahí es donde trabaja el interés compuesto.
Ninguna inversión garantiza un 5 % o un 7 % cada año. Las acciones, por ejemplo, alternan años muy buenos con años de caídas fuertes. Las cifras son medias hipotéticas para entender el efecto, no previsiones.
#Por qué empezar pronto lo cambia todo
Como el interés compuesto necesita tiempo, cada año que retrasas el comienzo pesa mucho más de lo que parece.
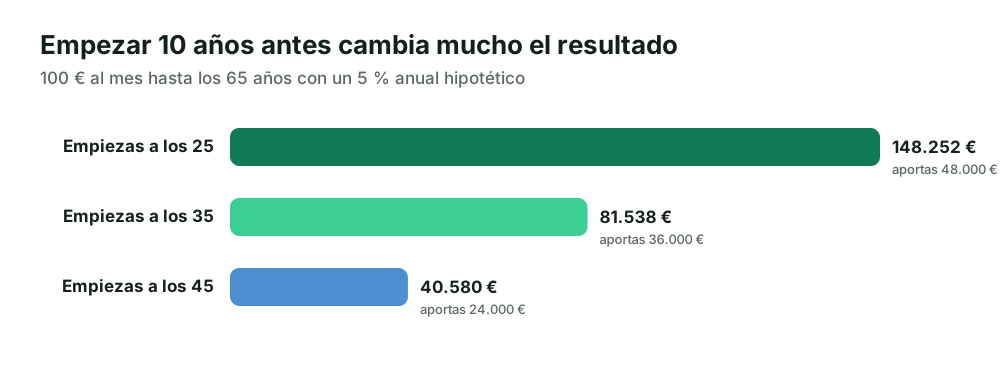
Quien empieza a los 25 aporta solo 12.000 € más que quien empieza a los 35, pero termina con unos 67.000 € más. Si eres joven, tu mayor ventaja no es el dinero, sino el tiempo.
#Los dos enemigos: comisiones e inflación
Las comisiones también se componen
Un coste anual del 1 % o del 2 % parece pequeño, pero se descuenta cada año sobre todo tu dinero, y deja de componerse para ti. Mira la diferencia en 30 años con 100 € al mes y un 5 % bruto hipotético:
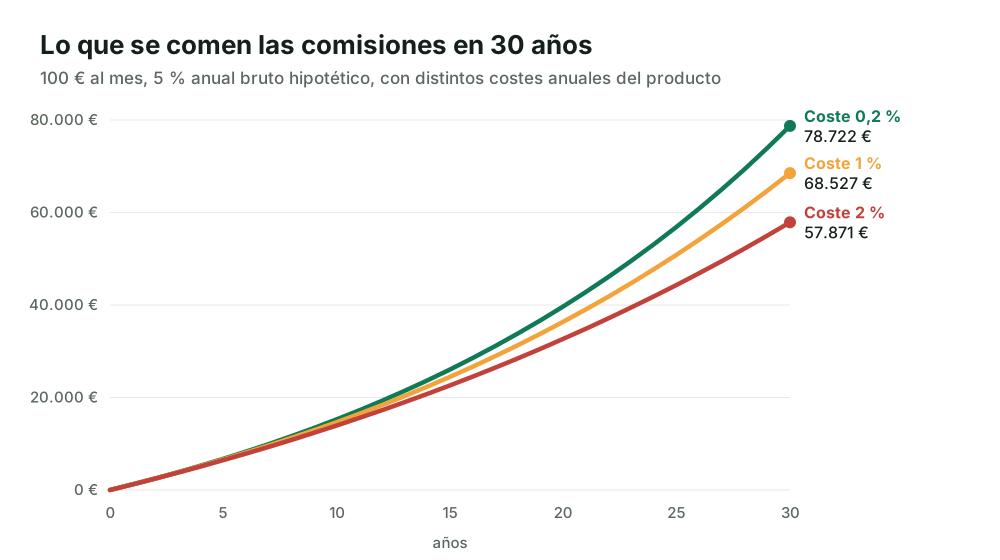
Por eso, al comparar productos, mira siempre los gastos corrientes (o TER) que aparecen en su documento de datos fundamentales. Lo explicamos en fondos indexados vs ETF.
La inflación frena tu poder de compra
Si tu dinero crece un 5 % pero los precios suben un 3 %, tu ganancia real de poder de compra se parece más a un 2 %. Por eso conviene pensar en rentabilidad real (después de inflación), y por eso el dinero que no necesitas a corto plazo no debería quedarse parado durante décadas. Lo explicamos en qué es la inflación.
#Cómo aprovechar el interés compuesto
- Empieza cuanto antes, aunque sea con poco. El tiempo vale más que la cantidad.
- Sé constante: automatiza una aportación mensual que puedas mantener.
- Reinvierte las ganancias en lugar de gastarlas.
- Mantén los costes bajos: cada punto de comisión es un punto que no se compone para ti.
- No interrumpas el proceso: vender por miedo en las caídas corta la bola de nieve.
- Evita las deudas caras: son interés compuesto trabajando en tu contra.
#En resumen
El interés compuesto no es magia, es matemática con paciencia: ganancias que generan ganancias. Al principio apenas se nota y con los años se vuelve el motor principal de tu patrimonio. Lo que puedes controlar es empezar pronto, aportar con constancia, pagar pocos costes y dejar que el tiempo haga su trabajo.
Simula tu caso en Mi plan y, si aún no lo has hecho, repasa cómo empezar a invertir con poco dinero.
Preguntas frecuentes
¿Qué diferencia hay entre interés simple y compuesto?
Con interés simple solo ganas intereses sobre el dinero inicial. Con interés compuesto, los intereses se suman al capital y al año siguiente también generan intereses. Con 1.000 € al 5 % durante 30 años, el simple da 2.500 € y el compuesto unos 4.322 €.
¿Cuál es la fórmula del interés compuesto?
Capital final = Capital inicial × (1 + r)n, donde r es la rentabilidad por periodo (en tanto por uno: 5 % = 0,05) y n el número de periodos. Por ejemplo, 1.000 × 1,0510 ≈ 1.628,89 €.
¿Qué es la regla del 72?
Un atajo para estimar cuántos años tarda en duplicarse una cantidad: 72 dividido entre la rentabilidad anual. Al 6 %, unos 12 años; al 3 %, unos 24. Es una aproximación, bastante buena para rentabilidades entre el 2 % y el 10 %.
¿Las inversiones dan un interés fijo cada año?
No. Los depósitos sí dan un interés pactado, pero las inversiones como las acciones suben y bajan: un año pueden ganar un 20 % y otro perder un 15 %. Las rentabilidades «medias anuales» de los ejemplos son hipótesis para entender el efecto, no promesas.
¿Cómo puedo aprovechar el interés compuesto?
Empezando pronto, siendo constante con las aportaciones, reinvirtiendo las ganancias, manteniendo los costes bajos y no interrumpiendo el proceso vendiendo en cada caída.

Proyecto independiente de educación financiera para quien empieza desde cero. Escribimos con fuentes oficiales, ejemplos en euros y sin vender productos. No prestamos asesoramiento financiero: este contenido es educativo. Más sobre el proyecto.
Contenido educativo y general, no asesoramiento financiero ni fiscal. Invertir conlleva riesgo de pérdida. Lee el aviso de riesgos.