- Débito: pagas con tu dinero. Crédito: el banco te presta y pagas después. Revolving: pagas una cuota fija y el resto queda aplazado con intereses altos.
- En una revolving, la deuda se «recarga» cada vez que compras y la cuota apenas reduce el capital.
- Ejemplo: 2.000 € al 22 % TAE pagando 50 € al mes son 67 meses y unos 1.330 € de intereses.
- Para salir: deja de usarla, sube la cuota o cambia a pago total a fin de mes, y revisa tu contrato.
Índice del artículo
«Paga solo 30 € al mes». «Aplaza tus compras sin preocuparte». Así se venden muchas tarjetas, y sobre el papel suena cómodo. El problema es que, en algunas modalidades, esos pagos pequeños apenas reducen lo que debes y la deuda puede durar años, costando mucho más de lo que compraste. Vamos a ver cómo funcionan las tarjetas y dónde está la trampa.
#Débito, crédito y revolving
| Tipo | Cómo funciona | ¿Hay deuda? |
|---|---|---|
| Débito | El dinero sale de tu cuenta al momento | No: solo gastas lo que tienes |
| Crédito con pago a fin de mes | El banco adelanta el dinero y pagas el total del mes siguiente | Sí, pero sin intereses si pagas el total |
| Crédito aplazado o revolving | Pagas una cuota fija o un porcentaje; el resto se aplaza con intereses | Sí, y con intereses altos |
Para quien empieza, una tarjeta de débito es casi siempre suficiente. Si usas una de crédito por comodidad o seguridad en compras online, configúrala para pagar el total a final de mes.
#Cómo funciona una revolving
Imagina que tienes un límite de 3.000 €. Compras algo de 1.000 € y eliges pagar 50 € al mes. Cada mes:
- El banco te cobra intereses sobre lo que debes.
- De tu cuota de 50 €, una parte va a pagar esos intereses y solo el resto reduce la deuda.
- Lo que vas devolviendo vuelve a estar disponible para gastar. Si compras otra vez, la deuda sube de nuevo.
Por eso se llama «revolving»: el crédito gira y se renueva. Si sigues usando la tarjeta mientras pagas cuotas pequeñas, es muy fácil que la deuda no baje nunca.
#Cuánto cuesta de verdad
Las revolving suelen tener una TAE muy superior a la de un préstamo personal. Con una deuda de 2.000 € al 22 % TAE:
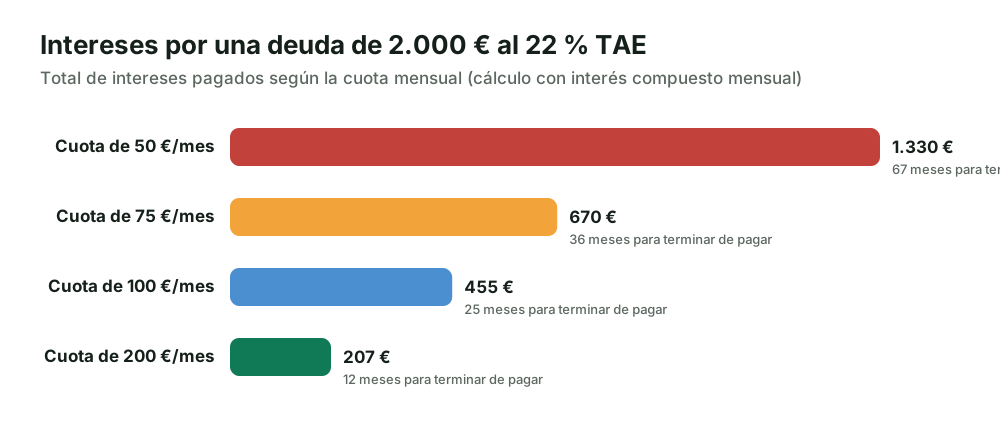
Y eso suponiendo que no vuelves a usar la tarjeta en todo ese tiempo. En la práctica, muchas personas siguen comprando y la deuda se alarga todavía más.
Cuidado también con el «aplazamiento» de compras concretas y con los servicios de «compra ahora, paga después» de tiendas online. No siempre son revolving, pero pueden tener intereses o comisiones altas si te retrasas y facilitan gastar dinero que no tienes.
#Qué dicen los tribunales
En los últimos años, el Tribunal Supremo y otros tribunales españoles han declarado usurarios algunos contratos de tarjetas revolving por aplicar intereses notablemente superiores a los normales del mercado para ese tipo de crédito. También se han cuestionado contratos en los que no se explicó con claridad cómo funcionaba el producto.
Cada caso es distinto. Si crees que el tuyo puede serlo, infórmate en una asociación de consumidores o con un abogado antes de pagar a cualquier empresa que prometa «recuperar tu dinero».
#Cómo salir de una revolving
- Deja de usarla. Guárdala o elimínala de las apps y tiendas online. Mientras la uses, la deuda se recarga.
- Averigua cuánto debes y a qué TAE en tu último extracto o en la app.
- Sube la cuota todo lo que puedas o haz amortizaciones extra. Como ves en el gráfico, duplicar la cuota reduce muchísimo los intereses.
- Cambia la modalidad a pago total a fin de mes si puedes liquidar la deuda, o pide a la entidad cómo cancelarla.
- Valora un préstamo más barato solo si la TAE es claramente menor y no amplía demasiado el plazo. Lee cómo salir de deudas antes de reunificar.
- Revisa tu contrato por si los intereses pudieran ser abusivos.
#Cómo usar bien una tarjeta de crédito
- Configura el pago total a fin de mes y no lo cambies.
- Gasta con ella solo lo que tienes en la cuenta.
- Activa las notificaciones de cada compra en la app.
- Pon un límite bajo, acorde a tus gastos reales.
- Nunca saques efectivo a crédito en cajeros: suele tener comisiones e intereses desde el primer día.
#En resumen
Las tarjetas no son malas en sí mismas; la modalidad de pago sí puede serlo. Usa débito o crédito con pago total a fin de mes, evita el pago aplazado y, si ya tienes una revolving, deja de usarla y aumenta la cuota cuanto antes. Es una de las «inversiones» más rentables que puedes hacer.
¿Tienes deuda pendiente? Añádela en Mi plan y verás cuándo puedes quitártela.
Preguntas frecuentes
¿Qué es una tarjeta revolving?
Una tarjeta de crédito en la que, en lugar de pagar todo lo gastado a final de mes, pagas una cuota fija o un porcentaje pequeño. El resto se aplaza con intereses y el crédito se va «recargando» a medida que pagas, por lo que la deuda puede durar años.
¿Cómo sé si mi tarjeta es revolving?
Mira en el contrato o en la app la modalidad de pago: si pagas una cuota fija o un porcentaje de la deuda en vez del total, funciona como revolving. Revisa también la TAE en tus extractos.
¿Puedo cambiar mi tarjeta a pago a fin de mes?
En la mayoría de los casos sí, desde la app o pidiéndolo a la entidad. A partir de ese momento pagarás cada mes el total gastado, sin intereses. Si tienes deuda acumulada, pregunta cómo se liquidará.
¿Son legales los intereses de las revolving?
Los tribunales españoles, incluido el Tribunal Supremo, han declarado usurarios algunos contratos revolving por tener intereses notablemente superiores a los normales del mercado. Si crees que es tu caso, infórmate en una asociación de consumidores o con un abogado.
¿Qué tarjeta conviene para empezar?
Para la mayoría de personas que empiezan, una tarjeta de débito es suficiente y evita endeudarse. Si usas una de crédito, configúrala para pagar el total a final de mes.

Proyecto independiente de educación financiera para quien empieza desde cero. Escribimos con fuentes oficiales, ejemplos en euros y sin vender productos. No prestamos asesoramiento financiero: este contenido es educativo. Más sobre el proyecto.
Contenido educativo y general, no asesoramiento financiero ni fiscal. Invertir conlleva riesgo de pérdida. Lee el aviso de riesgos.