- Primero, haz inventario: cuánto debes, a quién, a qué interés (TAE) y con qué cuota.
- Paga siempre el mínimo de todas y destina el dinero extra a una sola deuda cada vez.
- Avalancha: primero la de interés más alto (ahorras más). Bola de nieve: primero la más pequeña (motiva más).
- Cuidado con las refinanciaciones y reunificaciones: pueden bajar la cuota pero alargar el plazo y encarecer el total.
Índice del artículo
Tener deudas no es un fracaso: casi todo el mundo pasa por ello en algún momento. El problema es cuando son caras y se alargan, porque cada mes se llevan una parte de tu sueldo en intereses que no te dan nada a cambio. Por eso, en el orden correcto con tu dinero, eliminar las deudas caras va antes que invertir.
#Deudas «buenas» y deudas caras
No todas las deudas son iguales. Una forma sencilla de verlo:
| Deuda | Coste habitual | Prioridad para quitarla |
|---|---|---|
| Tarjeta revolving, aplazamientos de tarjeta | Muy alto | Máxima |
| Préstamos rápidos o «minicréditos» | Altísimo | Máxima |
| Descubiertos en cuenta | Alto | Alta |
| Préstamo personal o de coche | Medio | Media |
| Hipoteca | Bajo en comparación | Baja: no suele tener sentido priorizarla antes de tener colchón |
Si tienes tarjetas con pago aplazado, lee también qué es una tarjeta revolving: es una de las deudas más difíciles de quitarse de encima.
#Paso 1: haz inventario
No puedes vencer a lo que no ves. Haz una lista con todas tus deudas y estos datos:
| Deuda | Pendiente | TAE | Cuota mínima |
|---|---|---|---|
| Tarjeta A (revolving) | 1.800 € | 22 % | 60 € |
| Préstamo del móvil | 400 € | 9 % | 40 € |
| Préstamo personal | 3.500 € | 8 % | 110 € |
Ejemplo ilustrativo.
La TAE aparece en tus extractos y contratos. Si no la encuentras, pídela a la entidad: tienen obligación de informarte.
#Paso 2: encuentra dinero extra
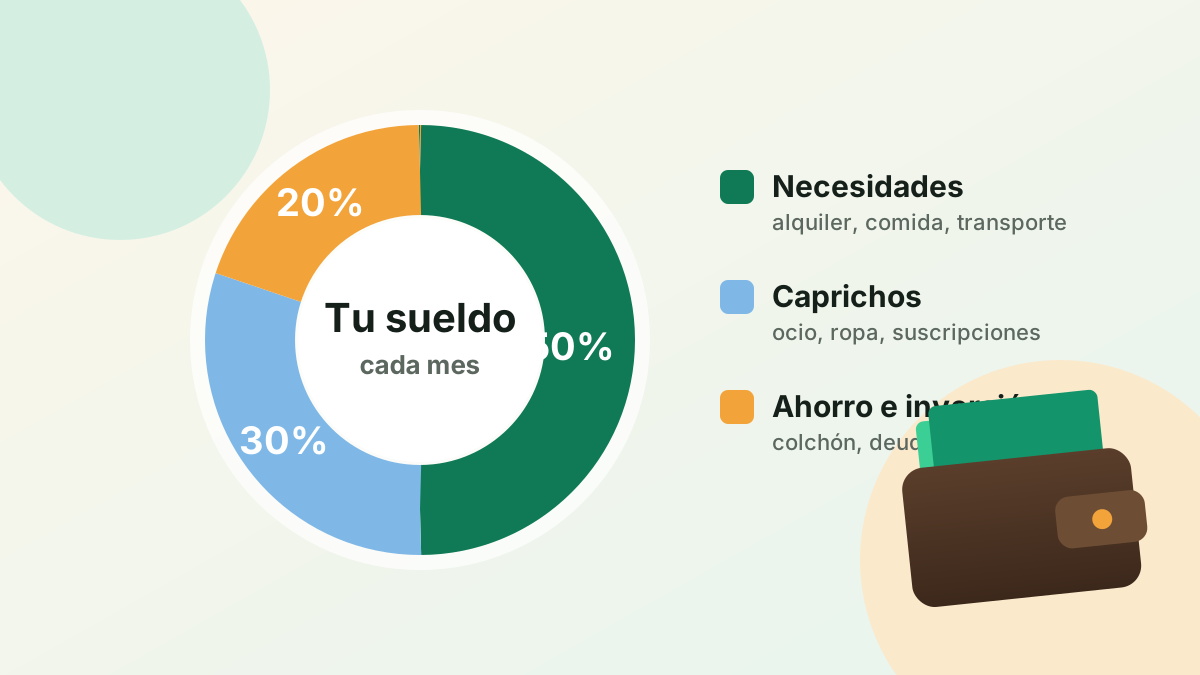
Para salir antes, necesitas pagar más que el mínimo. Revisa tu presupuesto con la regla 50/30/20 y busca de dónde sacar algo cada mes: suscripciones, tarifas, caprichos. Mientras tengas deudas caras, lo ideal es que la parte de «ahorro» vaya casi entera a ellas, dejando solo un pequeño colchón de un mes de gastos.
#Paso 3: elige tu método
La regla de oro es la misma en los dos: paga el mínimo de todas las deudas y destina todo el dinero extra a una sola. Cuando la terminas, sumas lo que pagabas por ella a la siguiente. La diferencia está en el orden.
Método avalancha: primero la más cara
Ordenas las deudas de mayor a menor TAE. Es el método que menos intereses te hace pagar en total. En el ejemplo, atacarías primero la tarjeta al 22 %.
Método bola de nieve: primero la más pequeña
Ordenas de menor a mayor importe. Pagas algo más de intereses, pero consigues victorias rápidas: en el ejemplo, en pocos meses habrías eliminado el préstamo del móvil, y esa sensación de avance ayuda mucho a no abandonar.
| Avalancha | Bola de nieve | |
|---|---|---|
| Orden | Mayor TAE primero | Menor importe primero |
| Intereses totales | Los más bajos | Algo más altos |
| Motivación | Más lenta al principio | Alta desde el principio |
| Ideal si… | Eres constante y te guías por números | Necesitas ver avances para seguir |
Híbrido: si una deuda pequeña se puede liquidar en uno o dos meses, quítala primero para ganar impulso y después pasa a la avalancha.
#Por qué pagar solo el mínimo es una trampa
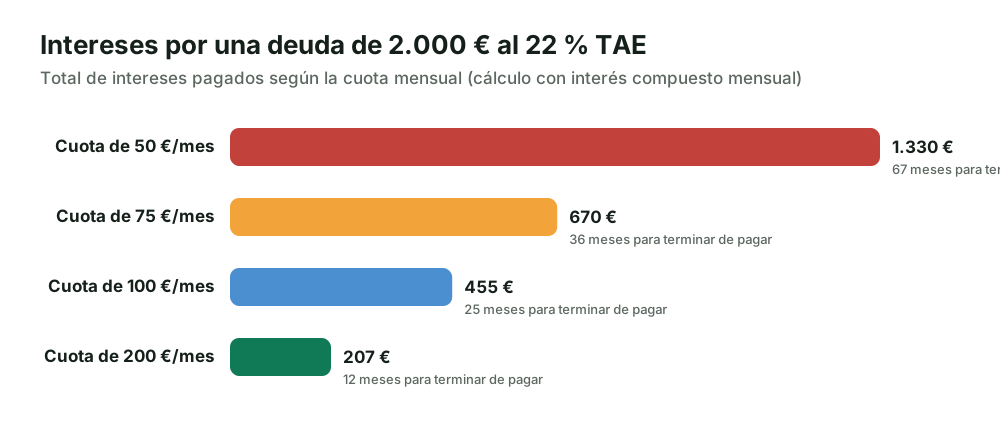
Con una deuda cara, la cuota mínima apenas reduce lo que debes: la mayor parte se va en intereses. Mira cuánto cuesta pagar 2.000 € al 22 % TAE según la cuota:
#Refinanciar o reunificar: con cuidado
Juntar varias deudas en un solo préstamo puede ayudar si consigues un interés claramente más bajo. Pero muchas ofertas de «reunificación» bajan la cuota simplemente alargando el plazo, y al final pagas más. Antes de firmar, comprueba:
- La TAE del nuevo préstamo frente a la media de tus deudas actuales.
- El coste total (cuota × número de meses), no solo la cuota.
- Las comisiones de apertura, intermediación o cancelación.
- Si te piden garantías, como tu vivienda: una deuda de consumo convertida en hipotecaria puede ponerla en riesgo.
Desconfía de anuncios que prometen «eliminar tus deudas» a cambio de un pago por adelantado. Infórmate en asociaciones de consumidores o con un profesional colegiado antes de contratar cualquier servicio.
#Si no puedes pagar
- Habla con tu entidad cuanto antes. Esperar a acumular impagos lo empeora todo: intereses de demora, comisiones e inclusión en ficheros de morosos.
- Prioriza lo esencial: vivienda, suministros y comida van primero.
- Pide asesoramiento gratuito: asociaciones de consumidores o servicios sociales de tu ayuntamiento.
- Infórmate sobre la Ley de Segunda Oportunidad con un profesional si tu situación es de insolvencia.
#Y cuando termines…
Cuando pagues la última deuda cara, no subas tus gastos: redirige la misma cantidad que pagabas cada mes a tu fondo de emergencia y, después, a tus objetivos a largo plazo. Ya estás acostumbrado a vivir sin ese dinero, así que es el mejor momento para empezar a ahorrar en serio.
#En resumen
Inventario, dinero extra, un método y constancia. Paga el mínimo de todas y ataca una cada vez, por interés (avalancha) o por tamaño (bola de nieve). Evita refinanciaciones que solo alargan el problema y pide ayuda si la necesitas. Cada deuda que eliminas es una «rentabilidad» segura igual a su TAE.
Introduce tus deudas en Mi plan y verás cuánto tardarías en saldarlas con tu ahorro mensual.
Preguntas frecuentes
¿Qué deudas debo pagar primero?
Las más caras: tarjetas revolving, préstamos rápidos y descubiertos. Con el método avalancha pagas primero la de mayor TAE; con el de bola de nieve, la de menor importe. En ambos casos, sigue pagando el mínimo de todas las demás.
¿Es mejor el método bola de nieve o avalancha?
Matemáticamente, la avalancha ahorra más intereses. Pero la bola de nieve da victorias rápidas que ayudan a no abandonar. El mejor método es el que vas a mantener hasta el final.
¿Me conviene reunificar mis deudas?
Puede ayudar si consigues un tipo de interés claramente más bajo sin alargar mucho el plazo. Si solo baja la cuota porque amplía años, suele salir más caro en total. Revisa la TAE, las comisiones y si te piden una garantía como tu vivienda.
¿Debo ahorrar mientras pago deudas?
Es recomendable tener un pequeño colchón (por ejemplo, un mes de gastos) para que un imprevisto no te obligue a endeudarte más. El resto del dinero extra, a las deudas caras.
¿Dónde puedo pedir ayuda si no puedo pagar?
Habla cuanto antes con tu entidad para buscar una solución. También puedes acudir a asociaciones de consumidores, a los servicios sociales de tu ayuntamiento o informarte sobre la Ley de Segunda Oportunidad con un profesional si la situación es grave.

Proyecto independiente de educación financiera para quien empieza desde cero. Escribimos con fuentes oficiales, ejemplos en euros y sin vender productos. No prestamos asesoramiento financiero: este contenido es educativo. Más sobre el proyecto.
Contenido educativo y general, no asesoramiento financiero ni fiscal. Invertir conlleva riesgo de pérdida. Lee el aviso de riesgos.