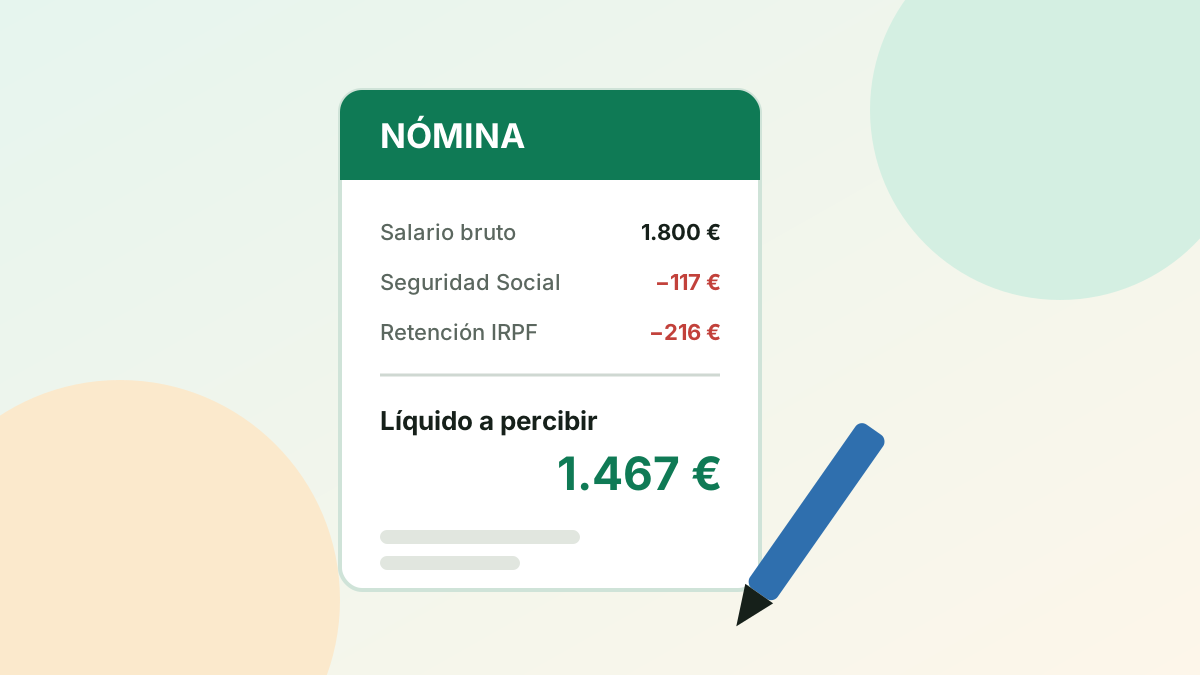
- Bruto es lo que cobras antes de descuentos; neto (líquido a percibir) es lo que llega a tu cuenta.
- Los dos grandes descuentos son las cotizaciones a la Seguridad Social (en torno al 6,5 % para el trabajador) y la retención de IRPF.
- La retención de IRPF es un adelanto del impuesto: en la declaración de la renta se ajusta.
- Revisa cada mes tus datos, categoría, horas y pagas extra, y guarda tus nóminas.
Índice del artículo
Tu primera nómina es emocionante… hasta que ves que lo que llega a tu cuenta no coincide con el sueldo que te dijeron. No es un error: entre el sueldo bruto y el neto hay varios descuentos obligatorios. Entenderlos te ayuda a saber cuánto cobras de verdad, a hacer un presupuesto realista y a detectar errores.
#Bruto y neto: la diferencia clave
- Salario bruto: todo lo que la empresa te paga antes de descuentos. Es la cifra que suele aparecer en las ofertas de empleo, normalmente en términos anuales.
- Salario neto o líquido a percibir: lo que realmente llega a tu cuenta cada mes.
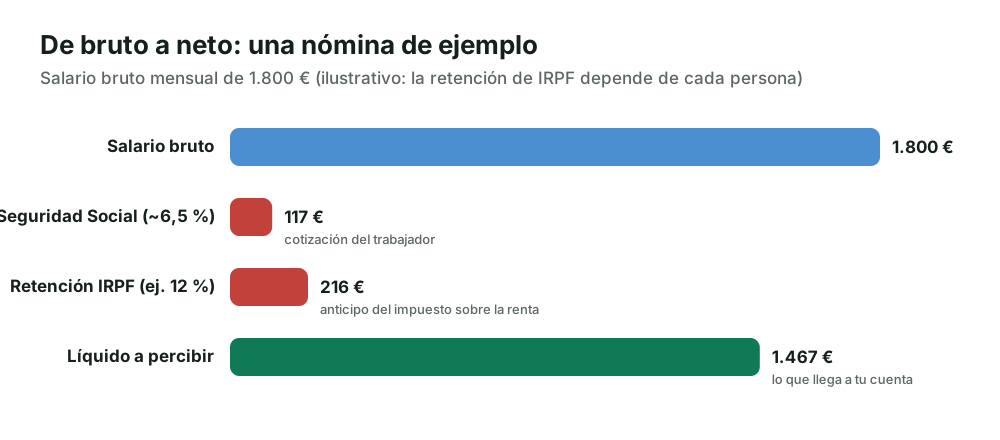
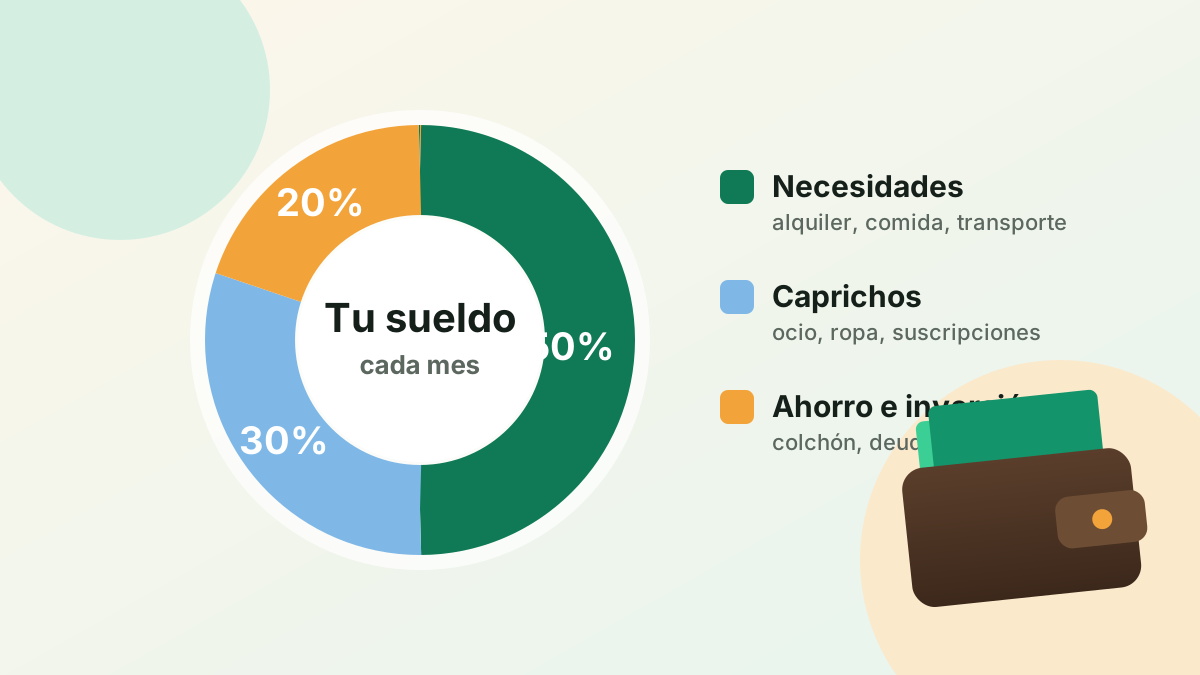
Para tu presupuesto, usa siempre el neto. Es el dinero con el que de verdad cuentas cada mes para aplicar la regla 50/30/20.
#Las partes de una nómina
Aunque cada empresa usa su formato, todas las nóminas tienen estos bloques:
- Encabezado: datos de la empresa y tuyos (nombre, NIF, número de afiliación a la Seguridad Social, categoría profesional, antigüedad) y el periodo que se liquida.
- Devengos: todo lo que cobras. Se dividen en percepciones salariales y no salariales.
- Deducciones: lo que se descuenta: cotizaciones a la Seguridad Social y retención de IRPF.
- Líquido total a percibir: devengos menos deducciones.
- Bases de cotización: las cantidades sobre las que se calculan los descuentos y lo que paga la empresa.
#Los devengos: lo que cobras
| Concepto | Qué es |
|---|---|
| Salario base | La cantidad fija según tu categoría, normalmente fijada por el convenio colectivo |
| Complementos salariales | Antigüedad, nocturnidad, peligrosidad, idiomas, productividad… |
| Horas extraordinarias | Las horas trabajadas por encima de tu jornada |
| Pagas extra | Normalmente dos al año; pueden cobrarse aparte o prorrateadas cada mes |
| Percepciones no salariales | Dietas, gastos de desplazamiento o indemnizaciones, con tratamiento diferente |
#Las cotizaciones a la Seguridad Social
Una parte de tu sueldo va a la Seguridad Social para financiar pensiones, bajas, desempleo y formación. La parte que se descuenta al trabajador ronda el 6,5 % de tu base de cotización:
| Concepto | Trabajador (aprox.) |
|---|---|
| Contingencias comunes | 4,70 % |
| Desempleo (contrato indefinido) | 1,55 % |
| Formación profesional | 0,10 % |
| Mecanismo de Equidad Intergeneracional (MEI) | pequeña fracción, creciente cada año |
La empresa paga además su propia parte, mucho mayor, que no sale de tu nómina pero forma parte de lo que le cuestas. En contratos temporales, el porcentaje de desempleo es algo más alto.
#La retención de IRPF
El IRPF es el Impuesto sobre la Renta de las Personas Físicas. En lugar de pagarlo todo de golpe una vez al año, la empresa te retiene una parte cada mes y la ingresa en Hacienda en tu nombre. Es un adelanto.
- El porcentaje depende de tu salario anual, tu situación familiar (hijos, personas a cargo, discapacidad) y otros datos que comunicas a la empresa.
- En la declaración de la renta se calcula el impuesto definitivo. Si te retuvieron de más, te devuelven; si de menos, pagas la diferencia.
- Si tus circunstancias cambian (por ejemplo, tienes un hijo), comunícalo a la empresa para ajustar la retención.
Truco: puedes estimar tu retención con el simulador oficial de la Agencia Tributaria, disponible en su web.
#Qué revisar cada mes
- Tus datos: nombre, NIF y número de la Seguridad Social correctos.
- Categoría y salario base: que coincidan con tu contrato y tu convenio colectivo.
- Horas extra y complementos: que aparezca lo que has hecho.
- Pagas extra: si están prorrateadas o cuándo las cobrarás.
- Retención de IRPF: si cambia mucho de un mes a otro sin motivo, pregunta.
Guarda todas tus nóminas, aunque sea en PDF. Te las pueden pedir para alquilar un piso, pedir un préstamo o reclamar algo, y sirven para comprobar tu vida laboral.
#Y ahora, ¿qué hago con mi sueldo?
Con tu neto claro, el siguiente paso es organizarlo: un presupuesto sencillo con la regla 50/30/20, un fondo de emergencia y, cuando esté cubierto, empezar a ahorrar para el largo plazo. Y un consejo muy útil: el día que cobras, transfiere primero lo que quieres ahorrar.
#En resumen
Tu nómina parte del bruto, le resta las cotizaciones a la Seguridad Social (en torno al 6,5 %) y la retención de IRPF (un adelanto del impuesto), y el resultado es tu neto. Revísala cada mes, guárdala y usa el neto para planificar.
Introduce tu sueldo neto en Mi plan y te dirá cuánto apartar cada mes.
Preguntas frecuentes
¿Qué diferencia hay entre salario bruto y neto?
El salario bruto es el total que te paga la empresa antes de descuentos. El neto o líquido a percibir es lo que recibes después de restar las cotizaciones a la Seguridad Social y la retención de IRPF.
¿Cuánto se descuenta de Seguridad Social?
La parte que paga el trabajador ronda el 6,5 % de la base de cotización: contingencias comunes (4,70 %), desempleo (1,55 % en contratos indefinidos, algo más en temporales), formación profesional (0,10 %) y el Mecanismo de Equidad Intergeneracional. La empresa paga además su propia parte, bastante mayor.
¿Por qué me retienen IRPF?
Porque la retención es un pago a cuenta del Impuesto sobre la Renta. El porcentaje depende de tu salario anual, tu situación familiar y otras circunstancias. En la declaración de la renta se calcula el impuesto definitivo y te devuelven o te toca pagar la diferencia.
¿Puedo pedir que me retengan más IRPF?
Sí, puedes solicitar a la empresa un porcentaje de retención superior al que te corresponde. No puedes pedir uno inferior. Retener más reduce la nómina mensual pero suele aumentar lo que te devuelven en la renta.
¿Qué son las pagas extra prorrateadas?
En España lo habitual son 14 pagas: 12 mensuales y 2 extraordinarias. Si están prorrateadas, se reparten en 12 nóminas algo más altas en lugar de cobrarlas en verano y Navidad. El sueldo anual es el mismo.

Proyecto independiente de educación financiera para quien empieza desde cero. Escribimos con fuentes oficiales, ejemplos en euros y sin vender productos. No prestamos asesoramiento financiero: este contenido es educativo. Más sobre el proyecto.
Contenido educativo y general, no asesoramiento financiero ni fiscal. Invertir conlleva riesgo de pérdida. Lee el aviso de riesgos.